Un prêt maison bois s'obtient aux mêmes conditions qu'un crédit immobilier pour une maison en parpaings : la banque juge d'abord l'emprunteur, puis le constructeur et le contrat. La construction à ossature bois neuve ouvre droit au prêt à taux zéro partout en France, et un dossier de financement complet lève la plupart des réserves.
Trois points décident de l'accord bancaire
- Le contrat : un CCMI signé avec un constructeur assuré rassure davantage qu'un auto-chantier ou un kit monté sans garantie.
- Le PTZ finance jusqu'à 30 % de l'opération pour une maison individuelle neuve, selon la tranche de revenus du ménage.
- La valeur de revente du bien, que l'expert de la banque estime à partir des matériaux et de la qualité de l'ossature.
Une banque refuse-t-elle plus souvent un prêt pour une maison en bois ?
Le financement d'une maison en bois ne relève d'aucune règle particulière : aucun texte n'impose au prêteur une condition propre au matériau. Taux, durée, épargne mobilisée se négocient comme pour toute construction neuve. La réputation de frilosité vient d'une autre époque, quand la maison bois restait marginale en France, faute de références de prix pour estimer sa valeur.
Les réserves qui subsistent visent rarement le bois lui-même. Un conseiller hésite devant trois situations : un kit acheté sur un site étranger puis monté par le propriétaire, une entreprise sans décennale vérifiable, ou une maison très atypique (yourte, tiny house sur roues, chalet en rondins isolé en montagne) dont la revente semble difficile. Dans ces cas, l'organisme ne doute pas du matériau : il doute de la protection de son crédit si le chantier s'arrête.
Les forums de propriétaires, notamment celui de l'UFC-Que Choisir consacré au crédit immobilier, rapportent des refus liés surtout au taux d'endettement, à l'absence d'épargne personnelle ou à un devis incomplet. Le mot « bois » apparaît rarement comme motif écrit. Une construction à ossature bois réalisée par un professionnel couvert, avec permis de construire accordé, plan de financement détaillé, se traite comme une opération ordinaire.
Ce que l'établissement de crédit vérifie dans un projet de construction bois
Le projet de construction bois se juge sur quatre pièces réclamées pour tout crédit immobilier destiné à une maison neuve. Leur qualité compte davantage que le mode constructif.
Le contrat de construction de maison individuelle
Le contrat de construction de maison individuelle (CCMI), prévu par le Code de la construction de l'habitation, oblige l'entreprise à fournir une garantie de livraison à prix convenu, dans le délai fixé. Cette pièce rassure le plus l'établissement prêteur : si l'entreprise fait défaut, un garant termine la maison. La liste des constructeurs de maisons à ossature bois par région aide à repérer les professionnels qui proposent ce contrat. Un marché de travaux passé avec un artisan ou un maître d'œuvre reste finançable, à condition de prouver la couverture de chaque intervenant.
Dommages-ouvrage, décennale, couverture de l'emprunteur
La dommages-ouvrage, obligatoire pour le maître d'ouvrage, comme la décennale de l'entreprise couvrent les désordres graves pendant dix ans. Sans ces attestations, le prêteur bloque le premier versement. L'assurance emprunteur, distincte, prend en charge le remboursement en cas de décès ou d'invalidité.
Terrain, permis, coût global
Le terrain doit être acquis ou sous compromis, le permis de construire accordé puis purgé de recours. Le coût global additionne terrain, frais de notaire, raccordements, travaux de viabilisation, construction : un poste oublié fragilise le plan de financement plus qu'aucun choix de matériau.
Le prêt à taux zéro pour une maison bois neuve
Le prêt à taux zéro (PTZ) finance une partie de l'achat ou de la construction de la résidence principale d'un ménage primo-accédant, sans intérêt. Selon service-public.fr (fiche vérifiée le 15 septembre 2026), l'emprunteur ne doit pas avoir été propriétaire de sa résidence principale au cours des deux années qui précèdent le PTZ. Pour les offres de prêt émises à partir d'avril 2025, la restriction aux zones tendues ne s'applique plus aux logements neufs : une maison individuelle neuve, en bois ou non, devient éligible dans toute la France.
Le montant du PTZ dépend d'une quotité appliquée au coût de l'opération, elle-même plafonnée. Pour un bâtiment non collectif comme une maison individuelle, la quotité atteint 30 % en tranche 1 de revenus, 20 % en tranches 2 et 3 et 10 % en tranche 4. Un logement en immeuble collectif bénéficie de quotités plus élevées (50 % en tranche 1), choix voulu par le législateur pour limiter l'étalement urbain.
Le dispositif complète toujours un crédit principal : il ne finance jamais seul une construction. Ressources, zone du terrain, composition du ménage déterminent la tranche. Les plafonds à jour se trouvent sur la fiche PTZ de service-public.fr, référence à consulter avant toute simulation chez un prêteur.
Les autres aides et prêts mobilisables pour construire
Le financement d'une maison bois s'appuie rarement sur un seul crédit. Plusieurs dispositifs publics ou réglementés s'empilent dans le plan de financement, chacun avec ses conditions.
- Accession sociale : ce crédit réglementé sous conditions de ressources finance l'achat d'un terrain avec la construction d'une résidence principale. Sa durée va de 5 à 30 ans, jusqu'à 35 ans au maximum, d'après la fiche officielle du prêt d'accession sociale. Il ouvre droit à l'APL dans certains cas.
- Prêt conventionné : accordé par un établissement ayant signé une convention avec l'État, sans plafond de revenus, il finance lui aussi la construction d'une maison principale.
- Épargne logement : un plan ou un compte ouvert de longue date donne accès à un crédit à taux fixé dès l'ouverture.
- Action Logement : le financement employeur reste réservé aux salariés d'entreprises du secteur privé non agricole, sous conditions.
- Aides locales : certaines collectivités accordent un taux bonifié ou une prime régionale, parfois ciblée sur la construction bois ou biosourcée. L'ADIL du département, qui propose un conseil juridique et financier gratuit, tient la liste à jour avec la mairie.
MaPrimeRénov' ne concerne pas une maison neuve : elle finance la rénovation énergétique de logements existants. Une maison bois récente respecte déjà la RE2020, qui fixe les exigences de performance énergétique et d'empreinte carbone des constructions neuves.
Comparer les solutions de financement d'une maison bois
Le tableau compare les financements qu'un ménage combine le plus souvent pour une construction neuve en bois. Montants ou taux exacts changent avec le barème : seule l'offre écrite fait foi.
| Prêt ou aide | Condition principale | Rôle dans le plan |
|---|---|---|
| Crédit immobilier classique | Capacité de remboursement, épargne mobilisée | Financement principal, l'essentiel du montant |
| Prêt à taux zéro | Primo-accédant, plafond de revenus | Complément gratuit, 10 à 30 % en maison individuelle |
| Accession sociale | Plafond de ressources, résidence principale | Peut remplacer le crédit principal, frais réduits |
| Prêt conventionné | Établissement conventionné, résidence principale | Financement principal accessible à tous les revenus |
| Épargne logement | Plan ou compte détenu depuis plusieurs années | Petit prêt complémentaire à taux connu |
Comment fonctionne le déblocage d'un prêt pour construction ?
Un prêt pour construction se débloque par tranches, au rythme des appels de fonds, pas en une fois comme pour un achat dans l'ancien. Le CCMI encadre ces appels : chaque étape du chantier (fondations, hors d'eau, hors d'air, achèvement) correspond à un pourcentage du prix, versé sur justificatif.
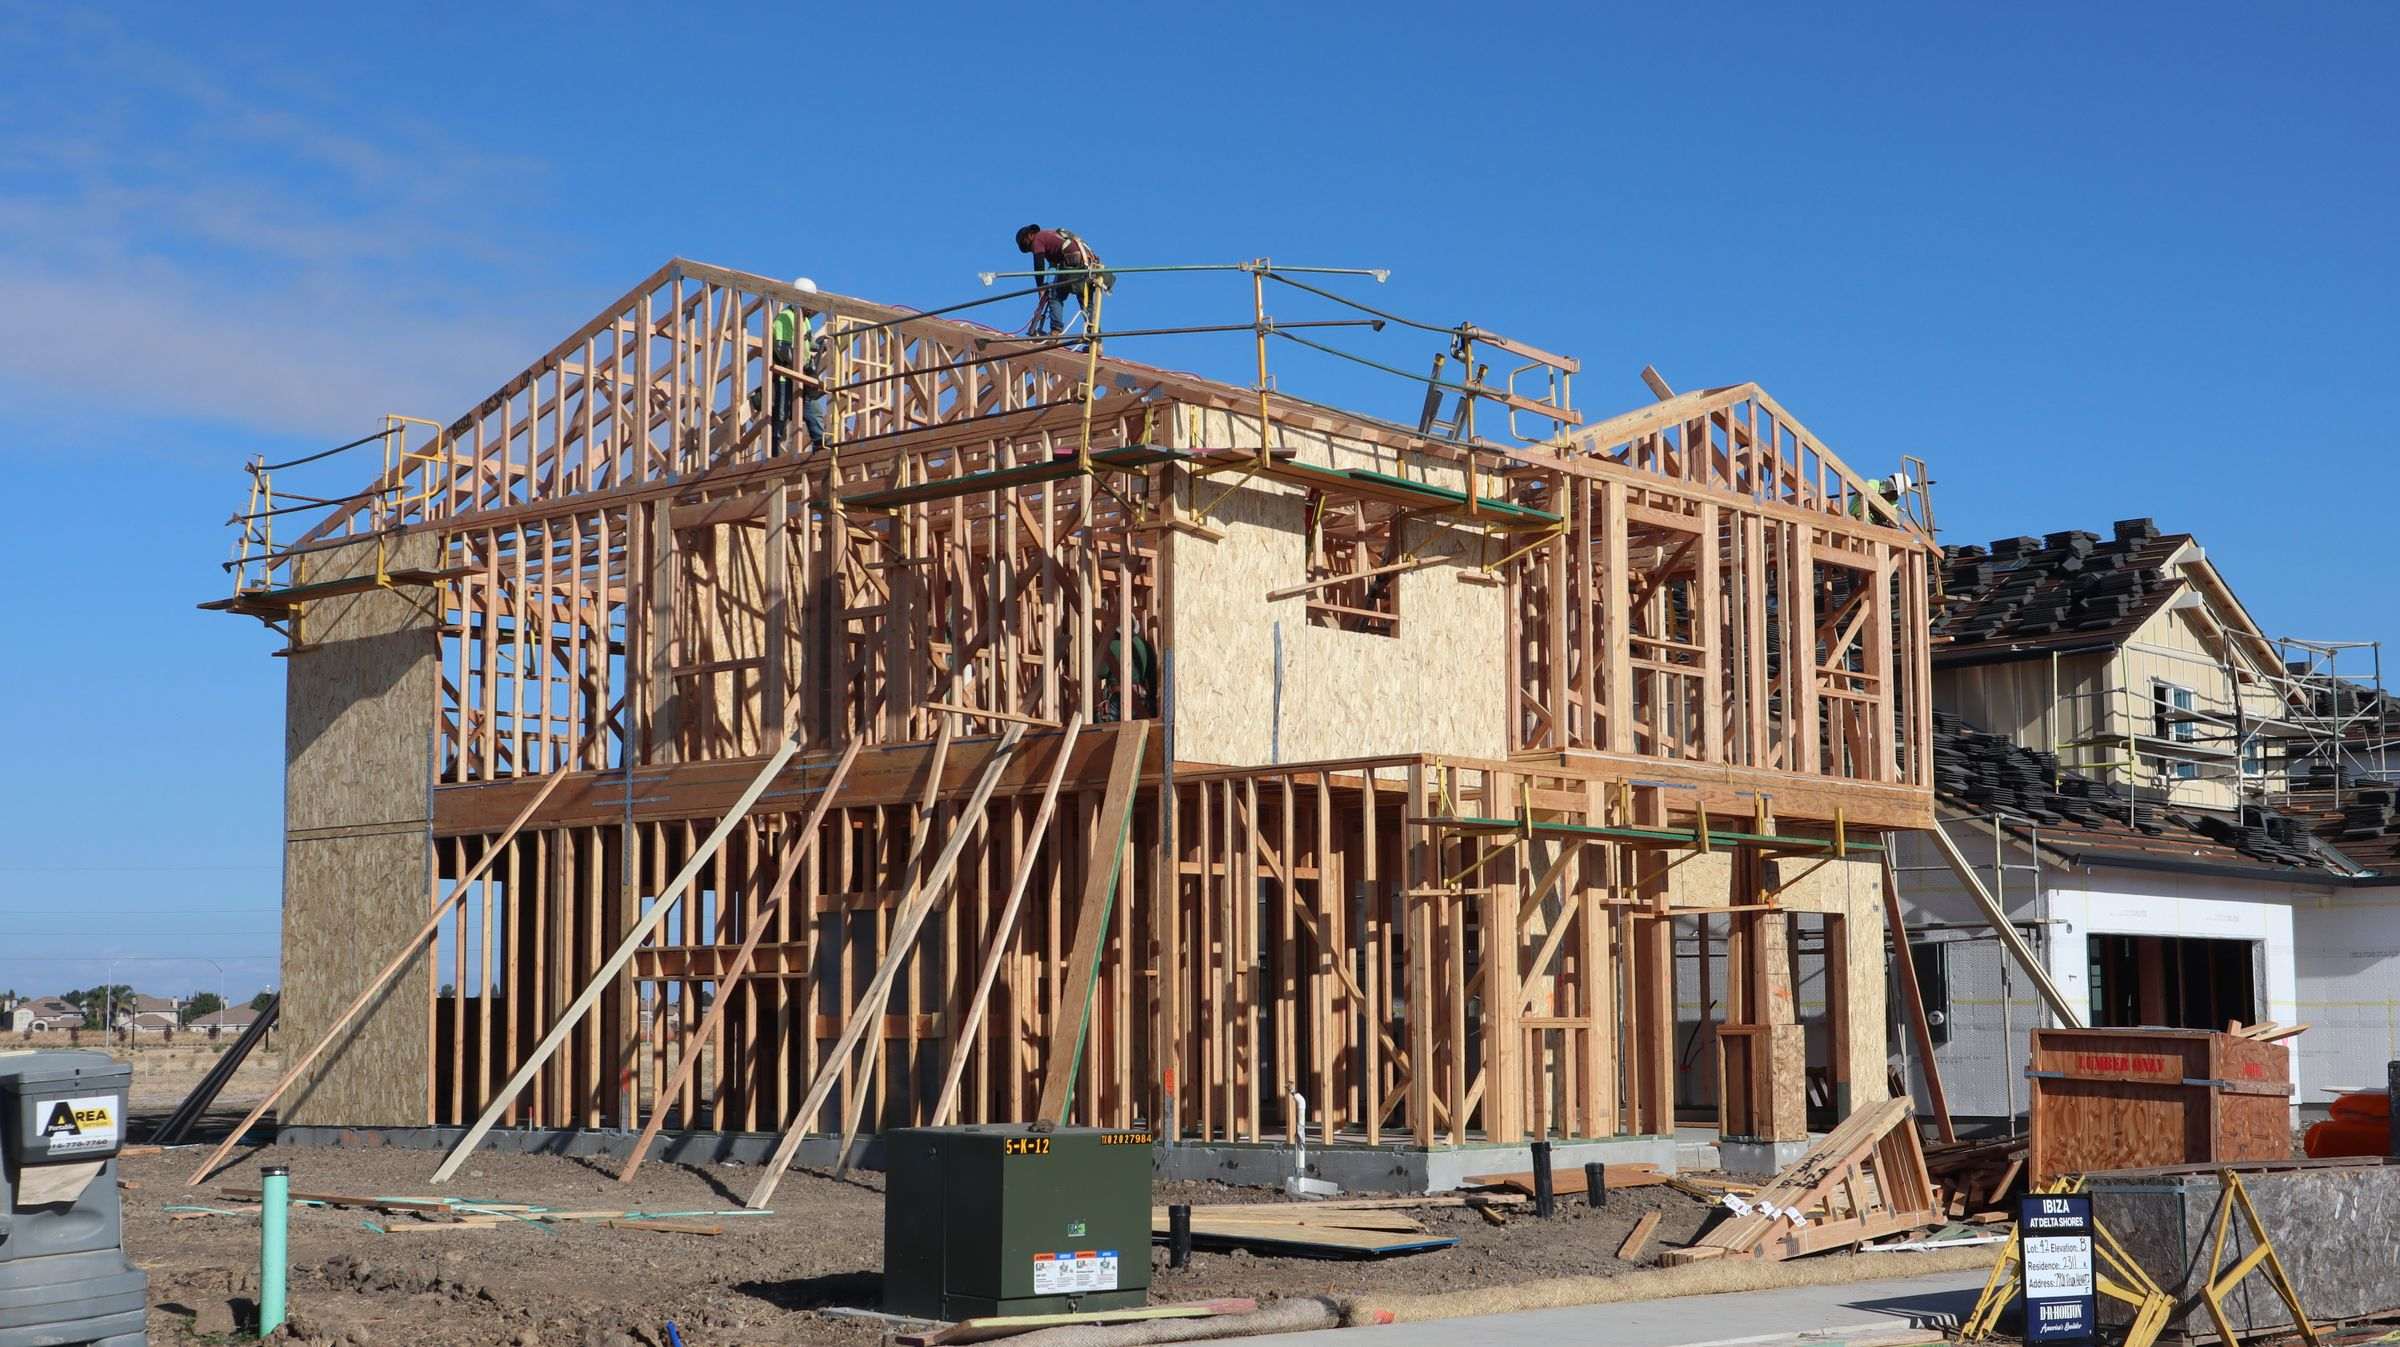
Pendant le chantier, l'emprunteur paie des intérêts intercalaires sur les seules sommes versées. Une maison à ossature bois présente ici un avantage concret : la préfabrication en atelier des murs raccourcit la phase de levage, ce qui réduit la période où loyer puis mensualité se cumulent. Une maison préfabriquée en bois atteint souvent le hors d'eau en quelques semaines, contre plusieurs mois pour une maçonnerie traditionnelle, selon l'entreprise ou la taille du projet.
Le prêteur peut accorder un différé total ou partiel d'amortissement jusqu'à la livraison. Cette option change le coût total du crédit : elle se discute à la signature, pas une fois le chantier lancé.
Préparer une présentation solide pour une maison à ossature bois
Le dossier bancaire d'une maison à ossature bois gagne à devancer les questions de l'analyste crédit. Les pièces suivantes répondent aux doutes avant qu'ils s'expriment :
- le CCMI ou les marchés de travaux signés, avec la notice descriptive qui détaille ossature, isolation, menuiseries ;
- les attestations de décennale de l'entreprise, la police dommages-ouvrage ;
- l'étude thermique RE2020, qui chiffre la performance énergétique, gage de factures maîtrisées ;
- le permis de construire accordé, le titre de propriété ou le compromis du terrain ;
- un plan de financement qui fait apparaître épargne, PTZ, crédits aidés, financement principal, frais de notaire inclus.
La valeur du bien compte aussi : l'établissement la rapproche du montant emprunté. Une expertise immobilière d'une maison bois chiffre cette valeur sur des références de ventes comparables, utile quand le conseiller manque de repères sur le matériau.
Un courtier en crédit immobilier devient utile dès qu'un premier refus tombe ou que le projet sort du cadre courant : kit en autoconstruction, terrain en zone de montagne, revenus d'indépendant. Il connaît les réseaux qui financent déjà des maisons bois, négocie le taux comme la couverture de l'emprunteur ; un notaire répond aux questions sur le terrain, les servitudes ou les frais d'acte.
Kit, autoconstruction, maison ancienne : les cas qui compliquent le crédit
Le kit de maison en bois monté par son propriétaire reste le cas le plus difficile à financer. Sans entreprise, rien ne garantit la livraison au prêteur, tandis que la dommages-ouvrage se trouve plus difficilement pour un autoconstructeur. Certains établissements financent le kit livré mais pas la main-d'œuvre, ce qui oblige à un apport personnel plus important. Un kit posé hors d'eau par le fournisseur, couvert par sa décennale, se finance plus facilement qu'un kit livré à plat.
L'achat d'une maison bois ancienne se traite comme tout achat dans l'existant : l'analyste regarde le diagnostic de performance énergétique, l'état de l'ossature, les éventuels travaux. Une ossature attaquée par les insectes ou l'humidité fait baisser l'estimation, parfois jusqu'à un financement incluant les travaux. L'assureur habitation interroge parfois sur le risque incendie ou les catastrophes naturelles ; la couverture d'une maison en bois face aux séismes illustre ces points à vérifier avant la signature.
Les maisons hors normes (cabane, yourte, tiny house) relèvent souvent du prêt personnel ou du crédit travaux, plus court et plus cher, faute de valeur hypothécaire reconnue.
Prêt maison bois : apport, taux et questions avant de signer
Peut-on obtenir un prêt sans apport pour une maison en bois ?
Un financement sans apport pour une maison en bois reste possible mais rare : le prêteur attend en général une épargne qui couvre au moins les frais de notaire puis de garantie. Un PTZ ou un financement employeur en tient lieu aux yeux de certains établissements.
Le taux d'intérêt est-il plus élevé pour une maison bois ?
Le taux d'un crédit pour une maison bois suit la grille de l'établissement, établie selon la durée, l'épargne mobilisée, le profil de l'emprunteur, sans majoration liée au matériau. L'écart vient de la qualité de la présentation, de la mise en concurrence des offres.
Quel budget prévoir pour une maison en bois ?
Le budget d'une maison en bois dépend de la surface, du niveau de finition, du système constructif et de la région. Le coût d'une maison à ossature bois se compare à celui d'une maison traditionnelle de même performance ; le devis détaillé du constructeur reste la seule base fiable pour la demande de prêt.